
Produtores rurais que enfrentam dificuldades para pagar financiamentos agrícolas têm até 12 de novembro de 2026 para contratar as linhas de crédito destinadas à renegociação de dívidas previstas na Medida Provisória nº 1.376/2026 e em sua regulamentação. Em São Paulo, um novo levantamento técnico reúne dados sobre perdas econômicas nas cadeias de cana-de-açúcar, laranja e amendoim para auxiliar na comprovação das dificuldades financeiras enfrentadas pelo setor.
Publicado em 21 de outubro, o estudo elaborado pela Secretaria de Agricultura e Abastecimento de São Paulo, disponível no Instituto de Economia Agrícola (IEA), analisa a evolução dos custos de produção, dos preços agrícolas e das perdas provocadas por fatores climáticos e fitossanitários.
O diagnóstico apresenta informações que podem dar respaldo econômico aos pedidos de renegociação, mas não substitui a documentação individual exigida pelas instituições financeiras.
Custos de produção e perdas pressionam a renda no campo
O levantamento paulista considera o período de 2021 a 2026 e aponta a combinação de custos elevados, oscilações de preços, adversidades climáticas e problemas fitossanitários como fatores que reduziram a rentabilidade das três culturas analisadas.
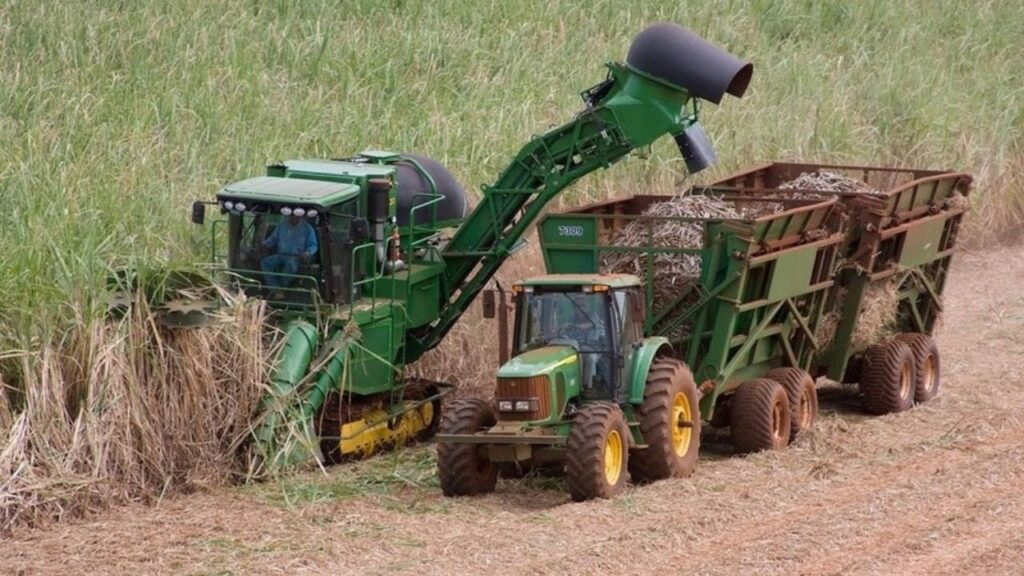
Na cana-de-açúcar, o custo agrícola passou de R$ 102,30 por tonelada na safra 2020/21 para R$ 177,00 por tonelada em 2025/26, aumento de aproximadamente 73%.
Na citricultura, a estimativa indica margem negativa de R$ 4.837 por hectare em áreas sem greening. Nas propriedades afetadas pela doença, o resultado negativo estimado chega a R$ 9.020 por hectare.
Já na produção de amendoim, o levantamento projeta resultado negativo de R$ 5.940 por hectare em 2026.
Os números mostram as dificuldades financeiras enfrentadas pelos produtores dessas cadeias. Quando os custos avançam e a receita não acompanha esse movimento, o pagamento de financiamentos pode comprometer os recursos necessários para manter a atividade.
Segundo a Secretaria de Agricultura, os dados foram reunidos para fundamentar as discussões sobre a renegociação de dívidas rurais no estado.
“O produtor rural está apanhando de fatores que não controla: clima, alta nos custos de produção, oscilação de mercado e o preço do dinheiro. Sabendo disso, levantamos os números reais do prejuízo nas lavouras do Estado. O que estamos entregando hoje é a prova irrefutável de como a renda foi corroída. O objetivo não é apenas gerar um diagnóstico, é dar a ferramenta em números para que o produtor paulista sente na frente do gerente do banco, exija a renegociação da sua dívida dentro da MP e tenha fôlego financeiro para continuar plantando”, afirma o secretário de Agricultura e Abastecimento de SP, Geraldo Melo Filho.
O relatório está disponível para consulta pública e pode servir como referência para produtores e profissionais que acompanham a situação econômica dessas culturas.
Quem pode renegociar dívidas rurais pela MP 1.376/2026?
A Medida Provisória nº 1.376/2026 autorizou a criação de linhas de crédito para a composição de dívidas rurais, permitindo a liquidação ou amortização de determinadas operações de financiamento agrícola e Cédulas de Produto Rural (CPR).
Entre os critérios previstos está a comprovação de perdas em pelo menos duas safras entre 2019 e 2025, com redução mínima de 30% da renda bruta agropecuária esperada.
O enquadramento depende do atendimento às condições previstas na medida e na regulamentação do Conselho Monetário Nacional (CMN), incluindo as características e a situação das operações de crédito.
A Resolução CMN nº 5.330/2026 estabelece, entre as condições das linhas regulamentadas:
- Taxas de juros de 6% ao ano para agricultores familiares enquadrados no Pronaf;
- Taxas de 9% ao ano para produtores enquadrados nas condições do Pronamp;
- Taxas de 12% ao ano para os demais produtores;
- Prazo de reembolso de até oito anos, com primeira amortização do principal dois anos após a contratação.
As condições efetivamente aplicáveis dependem do enquadramento da operação e da análise da instituição financeira.
Quais documentos são necessários para solicitar a renegociação?
Um dos principais pontos de atenção é a necessidade de comprovar individualmente as perdas que comprometeram a capacidade de pagamento da propriedade.
Segundo a Secretaria de Agricultura de São Paulo, o pedido exige laudo técnico emitido por profissional habilitado, demonstrando os prejuízos enfrentados pelo produtor. O diagnóstico estadual oferece informações econômicas que podem ajudar a fundamentar a negociação, mas não substitui esse documento individual.
Antes de procurar o banco, o produtor deve verificar quais comprovantes são exigidos para sua operação, reunir os contratos de financiamento e organizar os registros das perdas de produção e de receita.
Também é necessário avaliar as condições financeiras propostas. A renegociação pode alterar prazos e encargos, exigindo atenção à capacidade futura de pagamento.
O Agrishow Digital já abordou os riscos da confissão de dívida no agronegócio, especialmente em relação às cláusulas contratuais que merecem avaliação antes da assinatura.
Crédito rural: você conhece as linhas disponíveis para sua propriedade?
Baixe gratuitamente o guia da Agrishow Digital e entenda modalidades de financiamento, juros, prazos e cuidados antes de contratar.
Prazo para renegociar dívidas rurais termina em 12 de novembro
O prazo de contratação das linhas de crédito regulamentadas pelo CMN está previsto para 12 de novembro de 2026.
Como a contratação depende da apresentação de documentos, da avaliação das perdas e da análise da instituição financeira, os produtores interessados devem iniciar os procedimentos antes da data-limite.
Em setembro, o Conselho Monetário Nacional também publicou a Resolução nº 5.340/2026, ampliando as possibilidades de composição para determinadas dívidas que não haviam sido enquadradas na regulamentação anterior por questões operacionais.
A nova resolução também prevê a contratação até 12 de novembro, observadas as condições específicas de enquadramento.
É importante esclarecer que o prazo se refere à contratação das operações abrangidas pelas regras, e não a uma garantia de aprovação para todos os pedidos apresentados.
O que fazer se o banco negar a renegociação?
Mesmo com a documentação exigida, o pedido estará sujeito à avaliação da instituição financeira. A apresentação do diagnóstico do IEA não garante a aprovação do financiamento.
Caso o pedido seja recusado, o produtor deve procurar esclarecimentos sobre os motivos da negativa e verificar as alternativas disponíveis para sua situação.
O Agrishow Digital explica, em outra reportagem, o que fazer quando a renegociação da dívida rural é negada, com orientações sobre documentação, negociação bancária e possibilidades jurídicas.
O estudo paulista pode ser consultado gratuitamente no relatório técnico do IEA sobre a renda dos produtores de cana-de-açúcar, laranja e amendoim.
Para quem pretende buscar a renegociação, a orientação é conferir os critérios de enquadramento, providenciar o laudo individual e consultar a instituição financeira antes do encerramento do prazo.